
เมื่อก่อนเราอาจคุ้นกับภาพชีวิตประมาณว่า เรียนจบ ทำงาน มีแฟน แต่งงาน ซื้อบ้าน แล้วมีลูก
แต่สำหรับคนรุ่นใหม่จำนวนไม่น้อยเส้นทางเหล่านี้ไม่ได้หายไปจากความฝัน เพียงแต่วันที่จะทำให้เกิดขึ้นจริง ถูกเลื่อนออกไปเรื่อย ๆ
ไม่ใช่เพราะไม่อยากมีบ้าน
ไม่ใช่เพราะไม่อยากแต่งงาน
และก็ไม่ได้แปลว่าไม่อยากมีลูก
บางครั้งเหตุผลง่ายกว่านั้นคือ เงินยังไม่พอให้ตัดสินใจ
ผลสำรวจ Gen Z and Millennial Survey 2026 – Thailand Perspective ของ Deloitte ซึ่งเก็บข้อมูลจาก Gen Z และ Millennials ในไทยมากกว่า 300 คน พบว่า 65% ของ Gen Z และ 57% ของ Millennials ระบุว่าเคยเลื่อนการตัดสินใจครั้งสำคัญในชีวิตเพราะสถานะทางการเงิน สูงกว่าค่าเฉลี่ยทั่วโลกที่อยู่ที่ 55% และ 52% ตามลำดับ
สิ่งที่ถูกเลื่อนมีตั้งแต่ การสร้างครอบครัว การเรียนต่อ ไปจนถึงการเริ่มธุรกิจ ขณะที่ “ค่าครองชีพ” ยังขึ้นมาเป็นความกังวลอันดับต้นๆ ของคนไทยทั้งสองกลุ่ม โดย 43% ของ Gen Z และ 45% ของ Millennials ระบุว่าเป็นเรื่องที่กังวลมากที่สุด
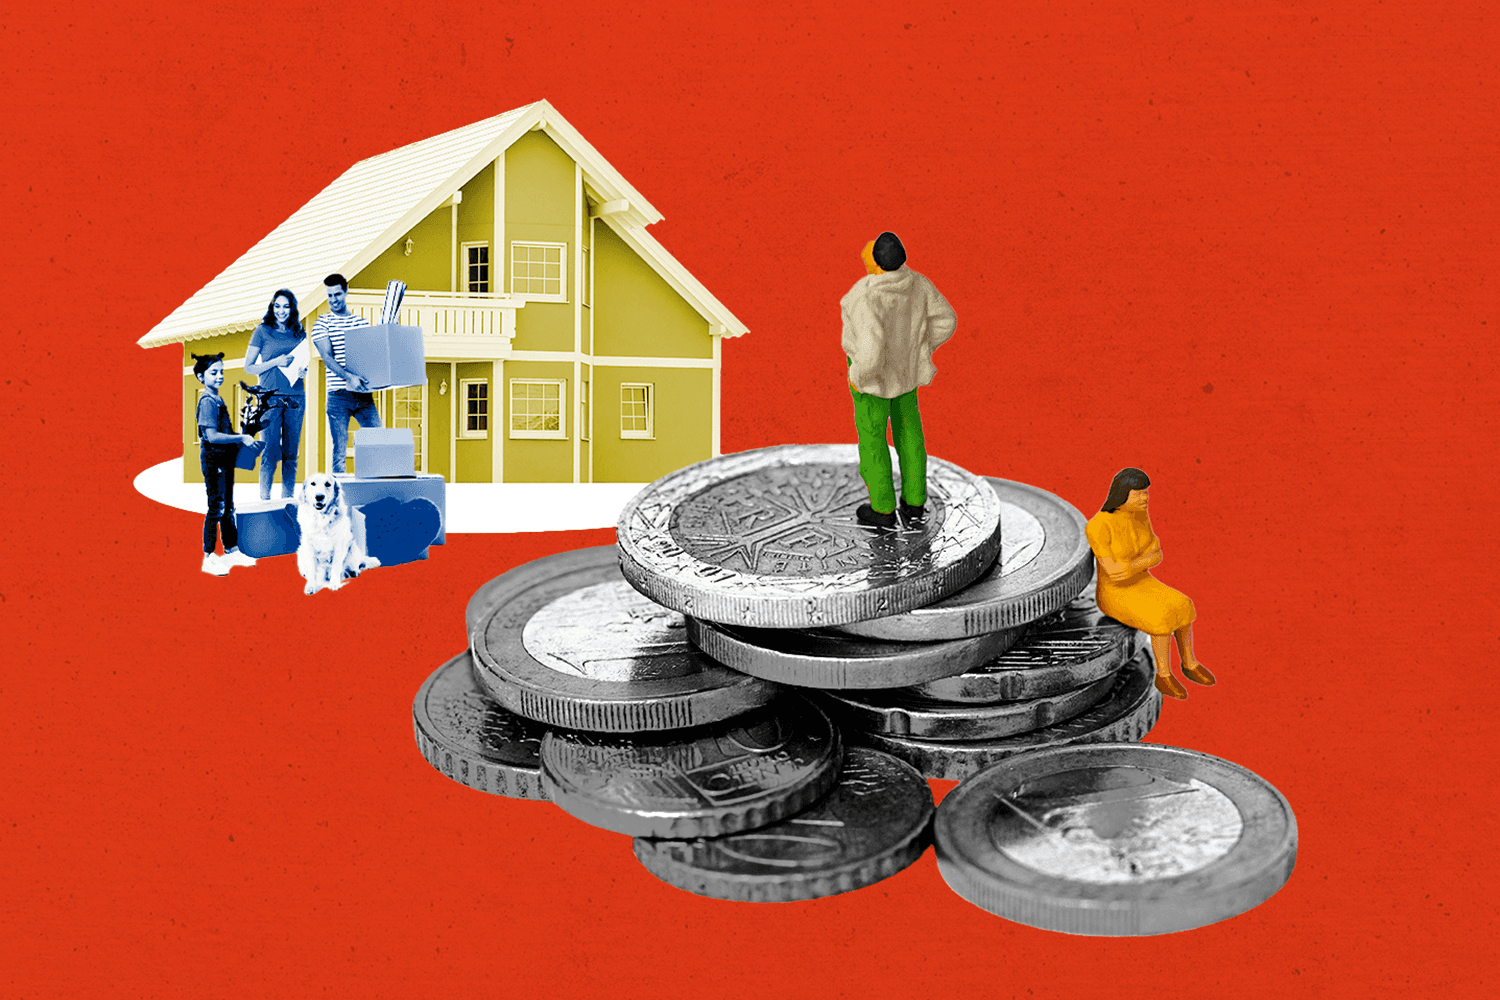
และถ้าพูดถึงหนึ่งในเป้าหมายใหญ่ที่สุดของชีวิตอย่าง “การมีบ้าน” ความกังวลยิ่งเห็นชัด
ผลสำรวจเดียวกันพบว่า 94% ของ Gen Z และ 85% ของ Millennials ในไทย บอกว่า ความสามารถในการซื้อหรือหาที่อยู่อาศัยในราคาที่จ่ายไหวมีผลต่อการตัดสินใจเรื่องงานและพื้นที่ที่ตัวเองสามารถทำงานได้ ตัวเลขนี้สูงกว่าค่าเฉลี่ยทั่วโลกอย่างชัดเจน
เพราะบ้านหนึ่งหลังไม่ได้หมายถึงแค่ราคาที่เห็นบนป้ายขาย แต่ตามมาด้วย เงินดาวน์ เงินผ่อน ดอกเบี้ย ค่าส่วนกลาง ค่าซ่อมแซม และภาระที่อาจอยู่กับเราอีกหลายสิบปี
ธนาคารแห่งประเทศไทยเองก็แนะนำว่า ก่อนกู้ซื้อบ้านควรดูว่าหลังหักค่าใช้จ่ายจำเป็นและหนี้สินอื่นแล้วเรายังมีเงินเหลือเพียงพอหรือไม่ โดยภาระผ่อนหนี้ทุกประเภทรวมกันไม่ควรสูงเกินประมาณ 1 ใน 3 ของรายได้ต่อเดือน
จึงไม่แปลกที่บางคนจะเลือกเช่าห้องต่ออีกหลายปีแม้อยากมีบ้านเป็นของตัวเอง เพราะการซื้อบ้านวันนี้ไม่ได้เป็นเพียงคำถามว่า “ธนาคารให้กู้ไหม?” แต่ยังต้องถามตัวเองต่อว่า “ถ้ากู้แล้วเราจะใช้ชีวิตที่เหลือไหวไหม?”
ธนาคารแห่งประเทศไทยเคยอธิบายไว้ว่า ปัจจัยสำคัญที่ทำให้บางคนเข้าไม่ถึงสินเชื่อบ้านไม่ได้มาจากกฎการปล่อยสินเชื่อเพียงอย่างเดียว แต่ยังเกี่ยวกับ รายได้ที่ฟื้นตัวช้าและภาระหนี้เดิมที่ยังคงสูง ทำให้สถาบันการเงินต้องระมัดระวังในการอนุมัติสินเชื่อมากขึ้น
เรื่องเดียวกันเกิดขึ้นกับ “การมีลูก”
เพราะการตัดสินใจมีลูกไม่ได้จบแค่ในวันที่เด็กเกิด แต่หมายถึงค่าใช้จ่ายที่จะตามมาอีกหลายปี ตั้งแต่ค่ากิน ค่าเลี้ยงดู ค่าเดินทาง ค่ารักษาพยาบาล ไปจนถึงค่าเล่าเรียน
ดังนั้น การที่ใครสักคนบอกว่า “ยังไม่พร้อมมีลูก” บางครั้งไม่ได้แปลว่าเขาไม่ชอบเด็กหรือไม่เห็นคุณค่าของครอบครัว แต่อาจหมายถึงเขาผ่านการคำนวณแล้วว่ารายได้และเงินเก็บในวันนี้ยังไม่ทำให้รู้สึกมั่นคงพอที่จะรับผิดชอบอีกหนึ่งชีวิต
สิ่งที่น่าสนใจจากผลสำรวจของ Deloitte คือ แม้จะมีความกังวลเรื่องเงินแต่ไม่ได้หมายความว่าคนรุ่นใหม่หมดความทะเยอทะยาน พวกเขายังต้องการเติบโตในหน้าที่การงาน เพียงแต่ให้ความสำคัญกับ ความมั่นคงและสมดุลชีวิต มากขึ้น และเลือกคิดให้รอบคอบก่อนรับภาระก้อนใหญ่
เพราะในวันที่รายได้หนึ่งก้อนต้องแบ่งไปทั้งค่าเช่า ค่าเดินทาง ค่าอาหาร หนี้ เงินออมฉุกเฉินและอนาคต การแต่งงาน ซื้อบ้าน หรือมีลูกจึงไม่ใช่เพียง “ขั้นต่อไปของชีวิต” ที่ถึงอายุแล้วต้องทำตามกัน
แต่กลายเป็นการตัดสินใจทางการเงินครั้งใหญ่ที่ต้องถามว่า ถ้าวันนี้เลือกเดินต่อไปอีกขั้นเราจะรับผิดชอบไหวแค่ไหน
สุดท้าย คนรุ่นใหม่อาจไม่ได้กำลังปฏิเสธการเติบโต หรือไม่อยากสร้างครอบครัวอย่างที่ถูกพูดถึงกันบ่อยๆ
หลายคนเพียงกำลังบอกว่า
“อยากมีเหมือนกัน แต่ขอให้เงินในบัญชีพร้อมกว่านี้ก่อน”
และในวันที่ต้นทุนของการใช้ชีวิตสูงขึ้น การเลื่อนบางความฝันออกไปจึงอาจไม่ใช่การหนีความรับผิดชอบ แต่เป็นการพยายามไม่รับภาระที่รู้ว่าตัวเองยังแบกไม่ไหว