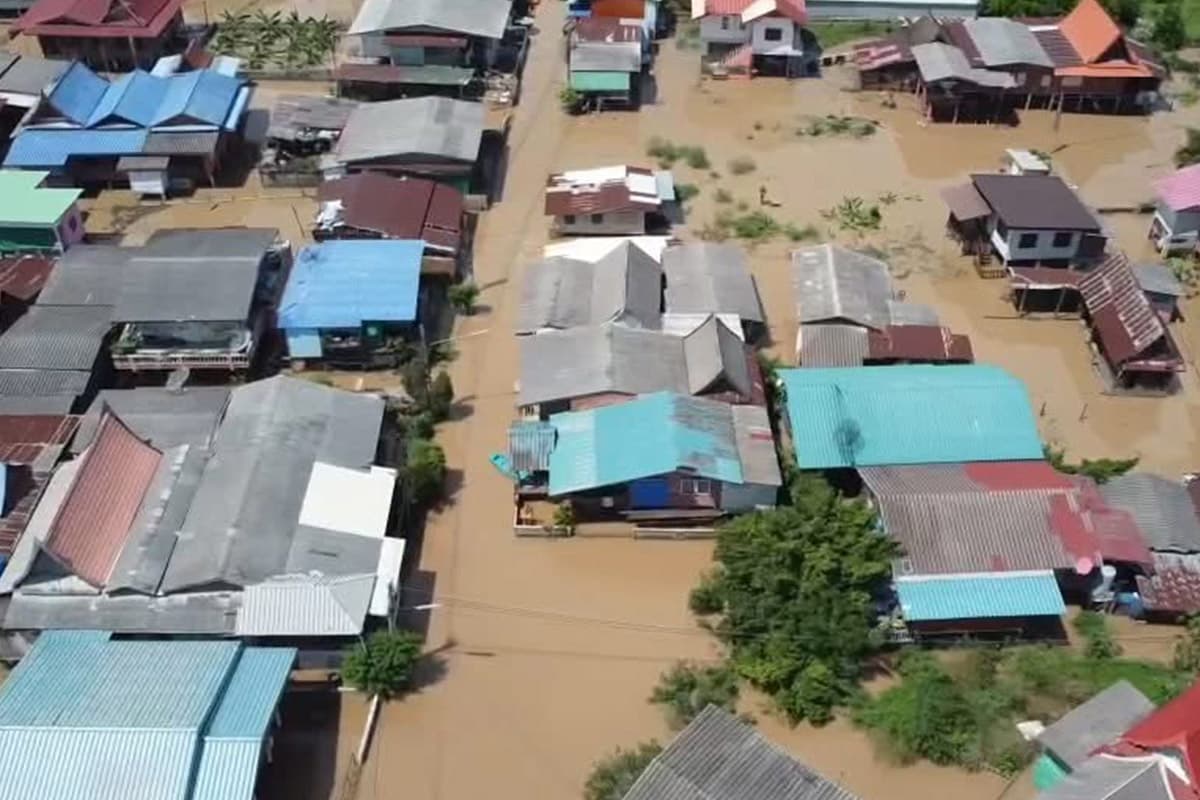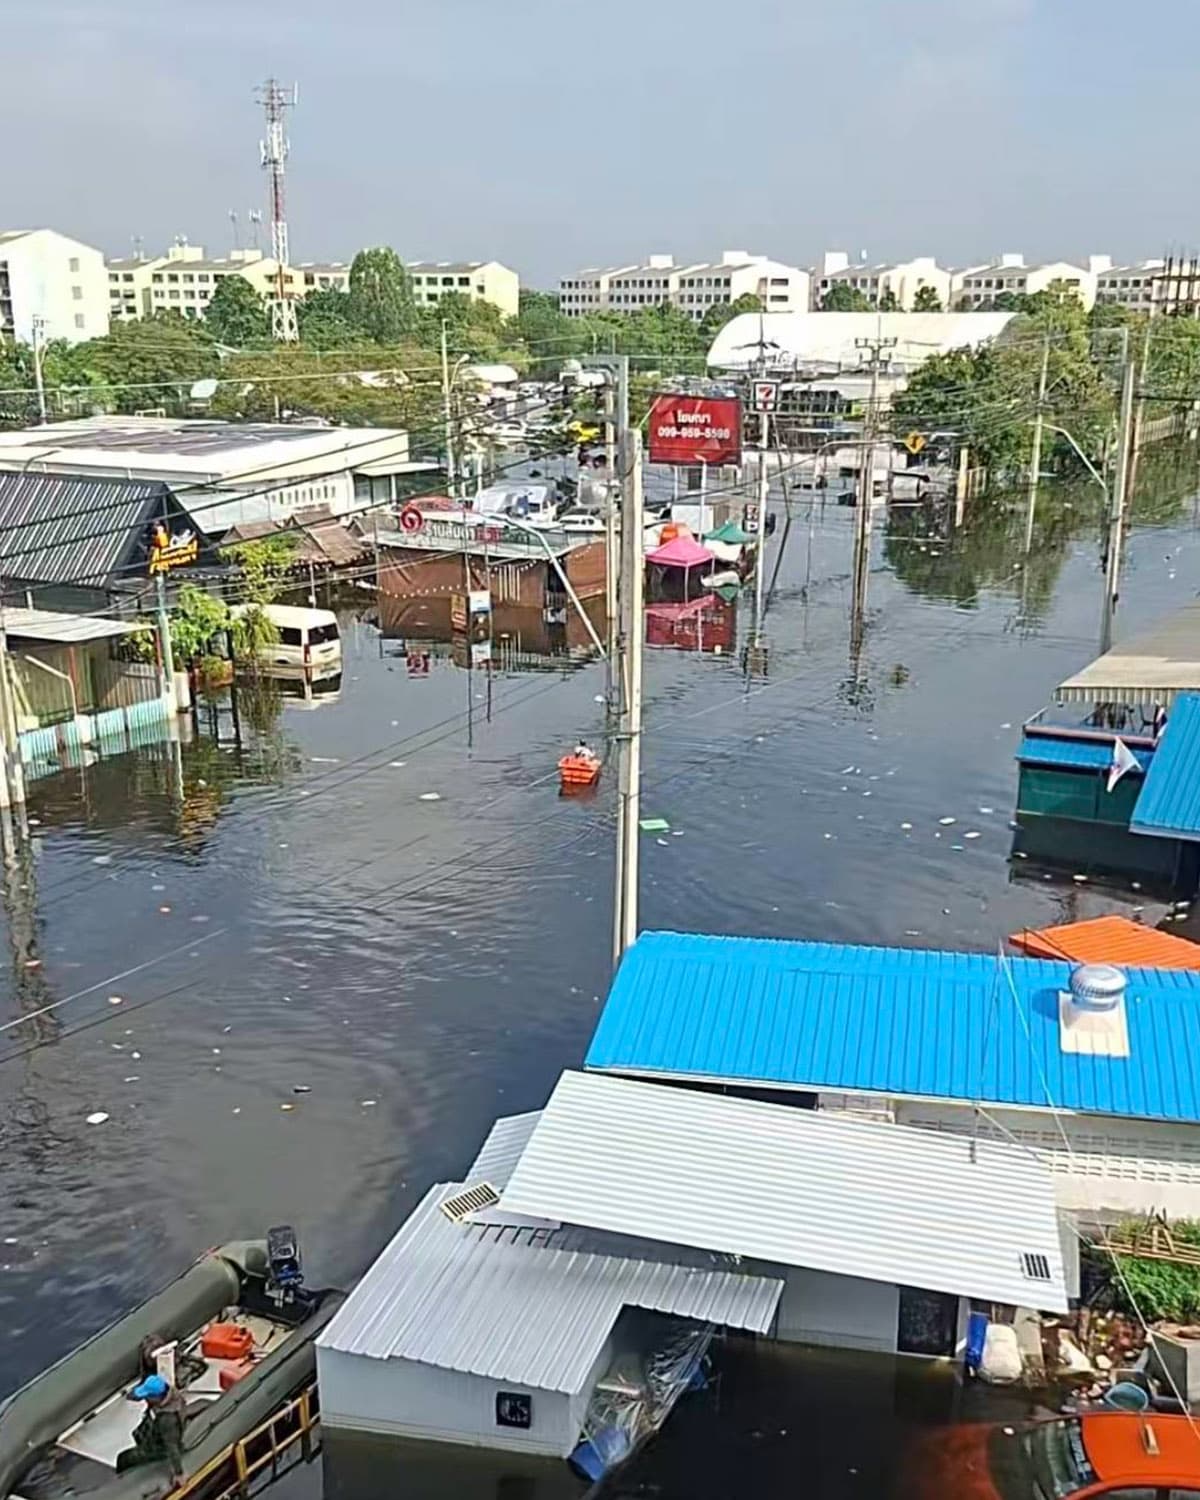

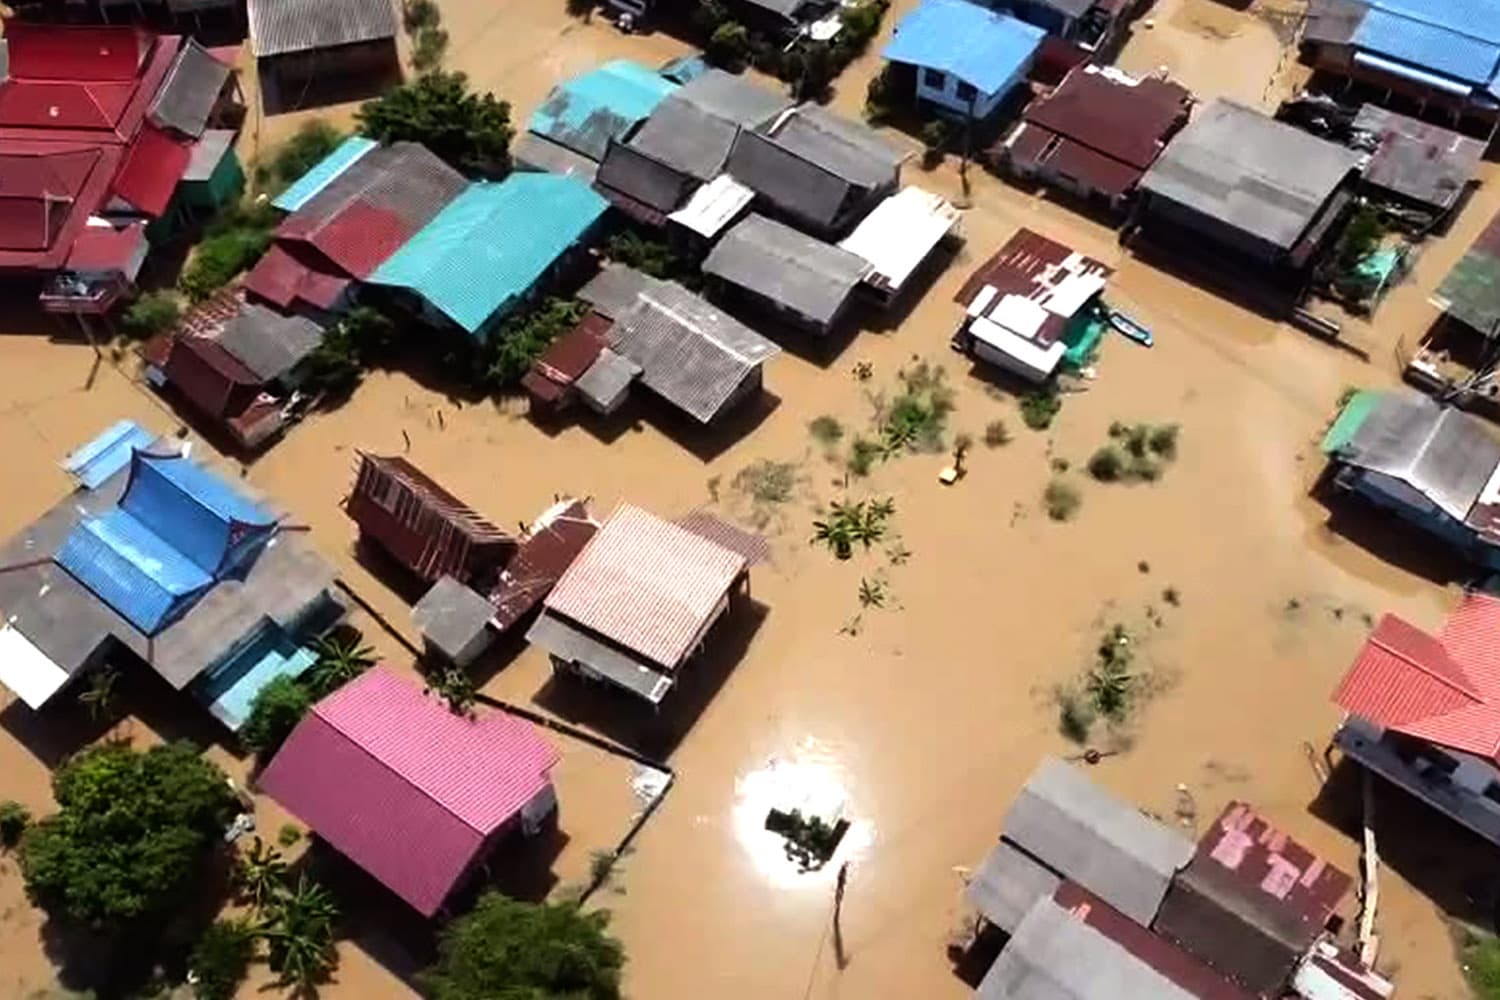
วันที่ 1 ตุลาคม 2569 เป็นจุดเริ่มต้นตามกำหนดของระบบประกันภัยพิบัติแห่งชาติ ซึ่งรัฐบาลจัดซื้อประกันภัยให้ประชาชน โดยมุ่งคุ้มครองที่อยู่อาศัยประมาณ 30 ล้านหลังคาเรือน ทั้งกรุงเทพมหานครและต่างจังหวัด จากภัยธรรมชาติ 3 ประเภท ได้แก่ อุทกภัย วาตภัย และแผ่นดินไหว
ก่อนเริ่มโครงการ กระทรวงมหาดไทยได้ประชุมชี้แจงจังหวัด กรุงเทพมหานคร และหน่วยงานที่เกี่ยวข้อง เพื่อเตรียมการรับแจ้งเหตุ ยืนยันความเสียหาย และประสานการช่วยเหลือประชาชน ซึ่งระบุว่า กรมธรรม์เริ่มคุ้มครองวันนี้ (วันที่ 1 ตุลาคม 2569)
หัวใจของมาตรการนี้ คือ การใช้ระบบประกันภัยรองรับความเสียหายไว้ล่วงหน้า รัฐบาลชำระค่าเบี้ยแทนประชาชน และให้ผู้รับประกันภัยรับภาระจ่ายสินไหมตามกรมธรรม์ เพื่อลดความไม่แน่นอนของงบประมาณเยียวยาภายหลังเกิดเหตุ และช่วยให้ผู้ประสบภัยเข้าถึงเงินฟื้นฟูได้เร็วขึ้น ซึ่งเป็นเป้าหมายที่รัฐบาลระบุไว้ในการเดินหน้าโครงการ
เงินแสนบาทเป็นเพดานความคุ้มครอง…ต้องแยกเงินเบื้องต้น…กับเงินเพิ่มเติม
ประเด็นที่ประชาชนต้องทำความเข้าใจคือ วงเงิน 100,000 บาทเป็นวงเงินรวมสูงสุดสำหรับความเสียหายต่อที่อยู่อาศัยตามเงื่อนไข ไม่ใช่เงินที่ทุกหลังได้รับเท่ากัน และเงินเบื้องต้นนับรวมอยู่ในเพดานดังกล่าว
เช่น ประเภทภัย คือ อุทกภัยสินไหมเบื้องต้น 10,000 บาท ,สินไหมเพิ่มเติมตามเงื่อนไขและความเสียหายสูงสุดอีก 90,000 บาท ,วงเงินรวมสูงสุด คือ 100,000 บาท
ประเภทวาตภัยสินไหมเบื้องต้น 5,000 บาท บาท ,สินไหมเพิ่มเติมตามเงื่อนไขและความเสียหายสูงสุดอีก 95,000 บาท ,วงเงินรวมสูงสุด คือ 100,000 บาท
ประเภทแผ่นดินไหว สินไหมเบื้องต้น 5,000 บาท บาท ,สินไหมเพิ่มเติมตามเงื่อนไขและความเสียหายสูงสุดอีก 95,000 บาท ,วงเงินรวมสูงสุด คือ 100,000 บาท
กรมการปกครอง ระบุว่า เงินเพิ่มเติมขึ้นอยู่กับระดับความเสียหายและเงื่อนไขกรมธรรม์ ส่วนกรณีเสียชีวิตจากภัยทั้ง 3 ประเภท มีวงเงินความคุ้มครอง 2,000,000 บาทต่อคน ตามเงื่อนไขที่กำหนด
สรุปคือ…จะจ่ายเท่าไร?
- น้ำท่วม: จ่ายส่วนแรก 10,000 บาท ส่วนที่เหลือจ่ายตามความเสียหายจริง รวมไม่เกิน 100,000 บาทต่อครั้งต่อหลังคาเรือน
- วาตภัย/แผ่นดินไหว: จ่ายส่วนแรก 5,000 บาท ส่วนที่เหลือจ่ายตามความเสียหายจริง รวมไม่เกิน 100,000 บาท
- เสียชีวิต: 2 ล้านบาทต่อคน
- การจ่ายค่าสินไหมส่วนแรกจะดำเนินการภายใน 15 วัน
รัฐจ่ายเบี้ยให้ ไม่ต้องสมัครซื้อประกัน แต่เมื่อเกิดภัยยังต้องแจ้งเคลม
ข้อมูลจากเบื้องต้นซึ่งเผยแพร่หลังการประชุมชี้แจงวันที่ 30 กันยายน ระบุว่า ประชาชนไม่ต้องเสียค่าเบี้ยประกันและไม่ต้องเข้าคิวลงทะเบียนเข้าร่วมโครงการ เนื่องจากใช้ฐานข้อมูลทะเบียนบ้านของกรมการปกครอง
อย่างไรก็ตาม การอยู่ในระบบความคุ้มครองกับการรับเงินสินไหมเป็นคนละขั้นตอน เมื่อเกิดภัยยังต้องมีการแจ้งเหตุ ตรวจสอบพื้นที่และข้อมูลผู้ได้รับผลกระทบ รวมถึงส่งหลักฐานประกอบการพิจารณา โดยข้อมูลประชาสัมพันธ์ดังกล่าวระบุถึงเงื่อนไขการประกาศพื้นที่ประสบภัยและการโอนเงินผ่านพร้อมเพย์ที่ผูกกับเลขบัตรประชาชน
สำหรับช่องทางแจ้งเคลม รองโฆษกประจำสำนักนายกรัฐมนตรีระบุในข่าววันที่ 1 ตุลาคมว่า มี 4 ช่องทาง ได้แก่
- เว็บไซต์ www.thainatcat.org
- LINE @ThaiNATCAT
- ศูนย์บริการลูกค้า 02-012-5555
- จุดรับแจ้งเหตุในพื้นที่ประสบภัย
ข้อมูลเบื้องต้นที่ควรเตรียม ได้แก่ ภาพถ่ายความเสียหาย หลักฐานแสดงกรรมสิทธิ์ และบัญชีพร้อมเพย์ โดยผู้ประสบภัยหรือผู้ได้รับมอบหมายสามารถดำเนินการแจ้งเคลมได้ ตามขั้นตอนที่หน่วยงานจะเผยแพร่เพิ่มเติม
“ภายใน 15 วัน” ต้องดูวันที่เอกสารครบถ้วน
การจ่ายเงินเบื้องต้นภายใน 15 วัน ข้อมูลมติ ครม. วันที่ 1 กันยายน ระบุแนวทางระยะแรกว่า บริษัทประกันภัยจะจ่ายเงินส่วนที่หนึ่งภายใน 15 วัน นับจากได้รับข้อมูลและเอกสารครบถ้วน หลังมีการรับรองพื้นที่และข้อมูลหลังคาเรือนที่ได้รับผลกระทบจากหน่วยงานรัฐ
หากความเสียหายสูงกว่าเงินส่วนแรก ประชาชนสามารถยื่นหลักฐานขอรับสินไหมเพิ่มเติม โดยบริษัทประกันภัยประเมินความเสียหายตามแนวทางที่กำหนด
น้ำท่วมก่อน 1 ตุลาคม…ต้องแยกจากกรมธรรม์ใหม่
สำหรับผู้ประสบภัยในช่วงก่อนเริ่มกรมธรรม์ ข่าวรัฐบาลวันที่ 22 กันยายนระบุว่า กระทรวงมหาดไทยเสนอให้คงการจ่ายเงินช่วยเหลืออุทกภัยตามหลักเกณฑ์เดิม สำหรับภัยที่เกิดระหว่างวันที่ 15 พฤษภาคมถึง 30 กันยายน 2569 ซึ่งมีอัตราช่วยเหลือที่อยู่อาศัยประจำครัวเรือนละ 9,000 บาท เพื่อแยกจากช่วงคุ้มครองของระบบประกันภัยใหม่และป้องกันความซ้ำซ้อน
กรณีน้ำท่วมต่อเนื่องจากเดือนกันยายนเข้าสู่เดือนตุลาคม ยังต้องตรวจสอบข้อกำหนดเรื่องวันเกิดเหตุและความเสียหายในกรมธรรม์ฉบับจริง การที่น้ำยังไม่ลดในวันที่ 1 ตุลาคม ณ เวลานี้จึงยังไม่เพียงพอที่จะสรุปว่าความเสียหายทั้งหมดได้รับความคุ้มครองย้อนหลัง
งบ 15,500 ล้านบาทซื้อความคุ้มครอง—ผลลัพธ์ต้องวัดที่การจ่ายจริง
กรอบค่าเบี้ยประกันภัยรวม 15,500 ล้านบาท แบ่งเป็นประกันภัยที่อยู่อาศัยแบบกลุ่ม 15,000 ล้านบาท และประกันภัยอุบัติเหตุแบบกลุ่ม 500 ล้านบาท
เมื่อคำนวณค่าเบี้ยส่วนที่อยู่อาศัย 15,000 ล้านบาทหารด้วยจำนวนบ้านประมาณ 30 ล้านหลัง จะได้ค่าเฉลี่ยประมาณ 500 บาทต่อหลังสำหรับรอบความคุ้มครองนี้ ตัวเลขดังกล่าวเป็นการคำนวณจากกรอบงบประมาณและจำนวนบ้าน ไม่ใช่อัตราค่าเบี้ยรายบ้านที่บริษัทประกันประกาศ
ระบบนี้อาจช่วยให้รัฐกำหนดต้นทุนรองรับความเสี่ยงได้ล่วงหน้า แต่การประเมินความคุ้มค่า ยังต้องดูทั้งจำนวนผู้ได้รับสินไหม ระยะเวลาจ่ายจริง จำนวนคำร้องที่ถูกปฏิเสธ และความเสียหายที่ยังอยู่นอกความคุ้มครอง ก็ไม่สามารถตัดสินจากวงเงินประกันสูงสุดเพียงอย่างเดียว
อนุทิน ชาญวีรกูล นายกรัฐมนตรี ยืนยันว่าประชาชนจะได้สิทธิทั่วถึง และกรมธรรม์จะทำต่อเนื่องปีต่อปี เมื่อเกิดภัย กระทรวงมหาดไทย กรมการปกครอง กรมส่งเสริมการปกครองท้องถิ่น และ ปภ. จะลงพื้นที่สำรวจและแจ้งสิทธิ (อย่างไรก็ตาม กลุ่มบ้านไม่มีเลขที่และผู้เช่า ยังอยู่ระหว่างสำรวจ ผู้ที่อยู่ในกลุ่มนี้ควรติดตามประกาศจากท้องถิ่น)
สำหรับคำยืนยันว่า “ไม่มีตกหล่น” จุดทดสอบสำคัญจะอยู่ที่การเข้าถึงสิทธิของผู้เช่า ผู้พักอาศัยที่ทะเบียนบ้านอยู่คนละพื้นที่ บ้านที่มีหลายครอบครัว และที่อยู่อาศัยซึ่งข้อมูลทะเบียนไม่สมบูรณ์ แหล่งข้อมูลที่ตรวจสอบยังไม่ได้อธิบายรายละเอียดสิทธิของทุกกลุ่มเหล่านี้ครบถ้วน จึงต้องติดตามคู่มือและกรมธรรม์ฉบับเต็มก่อนสรุปผลแทนประชาชน
ประชาชนควรเก็บภาพความเสียหาย วันและสถานที่เกิดเหตุ รวมถึงหลักฐานที่เกี่ยวข้องไว้ตั้งแต่ต้นเมื่อทำได้อย่างปลอดภัย
ส่วนหน่วยงานรัฐควรเปิดเผยหลักเกณฑ์รับสิทธิ ขั้นตอนแก้ไขข้อมูล และช่องทางทบทวนผลพิจารณาให้ชัดเจน เพื่อให้ความคุ้มครองที่ประกาศไว้เปลี่ยนเป็นเงินฟื้นฟูที่ถึงมือผู้ประสบภัยได้แท้จริง